Wer den COT-Report öffnet, schaut fast immer auf dieselbe Zahl: die Netto-Position der Spekulanten. Long minus Short, eine Linie im Chart, fertig. Diese Zahl entsteht durch Subtraktion, und beim Subtrahieren verschwindet Information. Genau die Information, die interessant wäre.
Was im Report überhaupt steht
Die US-Aufsichtsbehörde CFTC veröffentlicht den Commitments of Traders Report wöchentlich für alle Märkte, in denen mindestens zwanzig Händler meldepflichtige Positionen halten. Erhoben wird dienstags, veröffentlicht freitagnachmittags. Der Bericht ist also fünf Tage alt, wenn du ihn liest, und das ist die erste Einschränkung, die man kennen sollte.
Im Disaggregated Report sind die Händler nach Geschäftszweck sortiert: Produzenten, Händler und Verarbeiter in einer Gruppe, Swap Dealer in der zweiten, Managed Money in der dritten, Other Reportables in der vierten, dazu die nicht meldepflichtigen Kleinpositionen. Wichtig dabei: Die CFTC ordnet nach Geschäftszweck, nicht nach Absicht des einzelnen Trades. Alle Positionen eines Produzenten laufen in seiner Kategorie mit, auch die spekulativen.
Aus diesen Spalten rechnen die meisten Auswertungen dann eine einzige Kennzahl je Gruppe: Long minus Short.
Das Problem mit einer einzigen Zahl
Nimm zehntausend Kontrakte auf der Long-Seite. Die Netto-Position sagt dir, dass zehntausend Kontrakte da sind. Sie sagt dir nicht, wie viele Händler dahinterstehen.
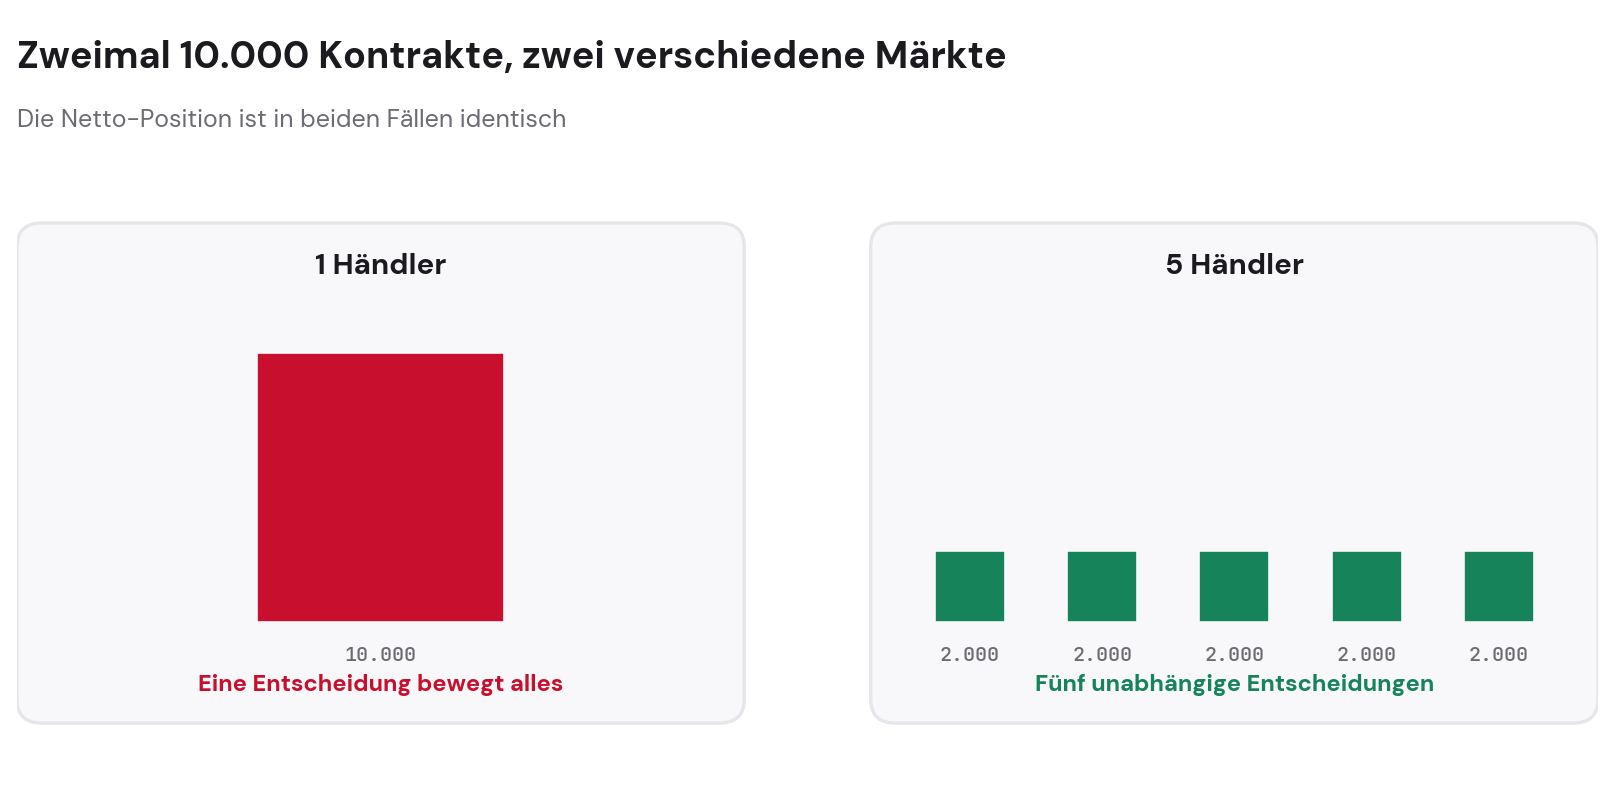
Ein Händler mit zehntausend Kontrakten ist ein Markt, in dem eine einzige Risikoentscheidung alles bewegt. Fünf Händler mit je zweitausend sind ein Markt, in dem fünf voneinander unabhängige Entscheidungen fallen müssen, bevor dasselbe passiert. Für die Frage, wie stabil eine Positionierung ist, macht das den ganzen Unterschied, und in der Netto-Position ist davon nichts zu sehen.
Die CFTC liefert die Händlerzahl je Kategorie übrigens mit. Sie steht in derselben Datei wie das Open Interest und wird von den meisten Auswertungen schlicht ignoriert.
Die zweite Zahl, die niemand anschaut
Mark Keenan, Rohstoffstratege bei Société Générale, hat daraus 2018 ein eigenes Analysefeld gemacht. Sein Punkt: Veränderungen in der Zahl der Händler, die long oder short sind, sagen etwas anderes über die Stimmung in einer Gruppe aus als Veränderungen im Open Interest dieser Gruppe. Beide Größen zusammen ergeben ein Bild, das keine von beiden allein liefert.
Ein Beispiel für den Unterschied. Das Open Interest der Long-Seite steigt um zwanzig Prozent. Sind gleichzeitig mehr Händler dazugekommen, verbreitert sich die Überzeugung im Markt. Ist die Händlerzahl konstant geblieben, haben dieselben Leute aufgestockt, und die Position konzentriert sich weiter. Dieselbe Zahl im Open Interest, zwei gegensätzliche Aussagen.
Dry Powder: zwei Fragen an jede Positionierung
Keenan nennt die Auswertung dieser beiden Größen Dry Powder Analyse, nach dem trockenen Pulver, also dem Kapital, das noch nicht im Feuer steht. Sie beantwortet zwei Fragen, die eine Netto-Position nicht beantworten kann.
Erstens: Wie viel Luft hat eine Gruppe noch, bevor ihre Position an einem historischen Extrem steht? Zweitens: Wie anfällig ist eine bestehende Position dafür, aufgelöst zu werden?
Die erste Frage zielt auf Treibstoff. Eine Gruppe, die kaum engagiert ist, kann kaufen oder verkaufen, ohne an Grenzen zu stoßen. Die zweite zielt auf Zwang. Eine Gruppe, deren einzelne Händler deutlich mehr Kontrakte halten als sonst, steht unter Druck, sobald der Markt gegen sie läuft, und teilweise auch dann, wenn er für sie läuft.
Beide Fragen zusammen beschreiben dieselbe Konstellation aus zwei Richtungen. Sitzt eine Seite am Limit und die andere ist leer, ist das Setup asymmetrisch: Die eine Seite muss möglicherweise eindecken, die andere kann neu aufbauen. Dass Keenan die Auswertung vor allem für Managed Money empfiehlt, hat einen einfachen Grund. Nach dem Herausrechnen der Other Reportables ist das die homogenste Gruppe im Bericht, und sie handelt aktiv statt abzusichern.
Warum große Positionen kleiner werden müssen
Der zweite Punkt hat wenig mit Marktmeinung zu tun und viel mit Hausregeln. Institutionelle Adressen arbeiten mit Risikobudgets. Value at Risk, Positionsgrenzen je Markt, Diversifikationsvorgaben über das Portfolio. Wächst eine Position durch Buchgewinne über ihren zugewiesenen Anteil hinaus, muss sie zurückgeschnitten werden, unabhängig davon, ob der Manager weiter an seine These glaubt.
Das erzeugt eine Rückkehr zum Mittelwert, die nichts mit Prognose zu tun hat. Wer weiß, welche Gruppe gerade weit über ihrem üblichen Niveau sitzt, weiß auch, wo diese Mechanik als Nächstes greifen dürfte.
Positionierung und Kurvenform gehören zusammen
Eine der interessantesten Beobachtungen aus Keenans Auswertungen betrifft den Zusammenhang zur Terminstruktur. Money Manager bauen große Long-Positionen fast nur dann auf, wenn die Kurve in Backwardation steht, große Short-Positionen fast nur im Contango. Für Gasoil fand er über den ausgewerteten Zeitraum bis Ende 2016 überhaupt keine nennenswerten Short-Positionen, während die Kurve in Backwardation war.
Das ist plausibel, weil die Rollrendite in beiden Fällen in dieselbe Richtung zieht wie die Position. Für dich heißt es: Positionierungsdaten und Terminstrukturkurve gemeinsam zu lesen ist aussagekräftiger als jede der beiden Datenquellen für sich. Wie sich die Kurvenform bei Rohöl an den Lagerbeständen entlangbewegt, steht in der Öl-Terminstruktur, die Grundformen erklärt der Artikel zu Contango und Backwardation.
Wo die Methode an ihre Grenzen stößt
Keenan benennt die Schwäche selbst: Die Signale aus der Dry Powder Analyse sind interpretationsbedürftig. Wann eine Position extrem genug ist, um zu handeln, steht nirgends geschrieben, und zwei Betrachter können dieselbe Konstellation unterschiedlich lesen. In seinem Buch kombiniert er sie deshalb mit einem zweiten Rahmenwerk, das Positionierungs- und Preisextreme zusammenführt.
Dazu kommt die Verzögerung. Dienstagsdaten am Freitag, und in einem schnellen Markt kann sich in drei Tagen viel verschieben. Positionierungsdaten taugen als Kontext für die Lage, in der du dich befindest, und schlecht als Auslöser für einen Einstieg am selben Tag.
Und schließlich sagen die Daten nichts über Absichten. Eine große Short-Position der Produzenten kann eine Preismeinung sein oder schlicht die Absicherung einer Ernte. Die CFTC sortiert nach Geschäftszweck der Firma, nicht nach Zweck des einzelnen Kontrakts.
Wie das auf der COT-Seite aussieht
Auf der COT-Seite von Tradility wählst du oben den Markt und ob Futures oder Futures plus Optionen gerechnet werden. Darunter liegen die Händlergruppen auf eigenen Reitern: Money Manager, Producer, Swap Dealer, Other Reportables und Commercials.
Die Kennzahlenzeile zeigt die Netto-Position samt Veränderung zur Vorwoche, also das, was jede COT-Auswertung zeigt. Daneben steht die Zahl, die sonst fehlt: Kontrakte je Händler für Long und Short, jeweils mit dem historischen Trendwert und der Abweichung davon in Prozent.
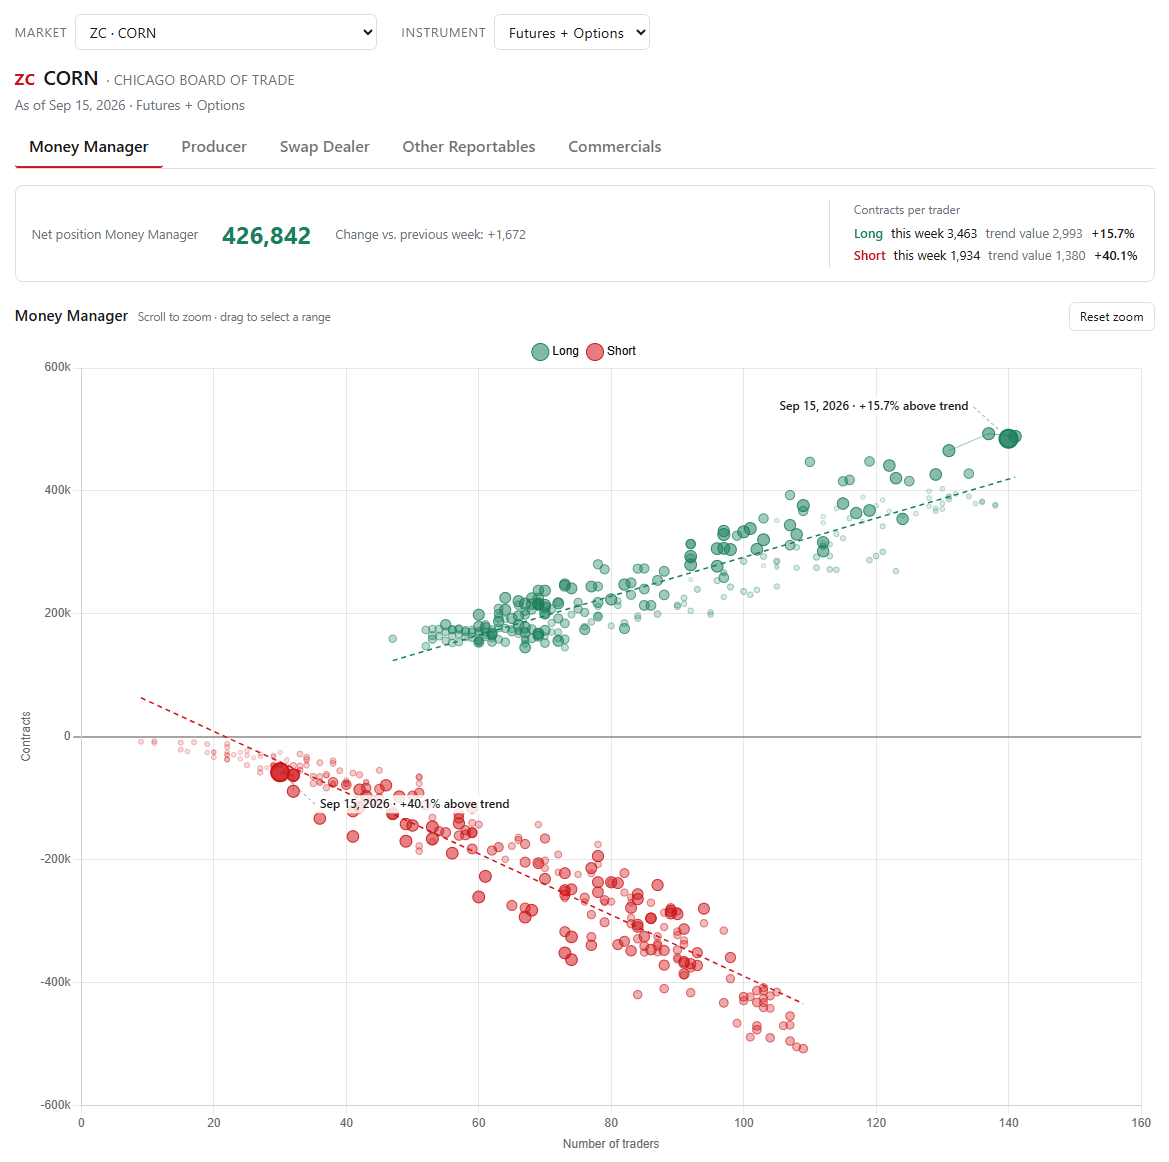
Die Zahlen aus dem Beispiel: Die Long-Seite hält 3.463 Kontrakte je Händler gegenüber einem Trendwert von 2.993, also 15,7 Prozent darüber. Auf der Short-Seite sind es 1.934 gegenüber 1.380, das sind 40,1 Prozent. Die Netto-Position allein hätte davon nichts gezeigt.
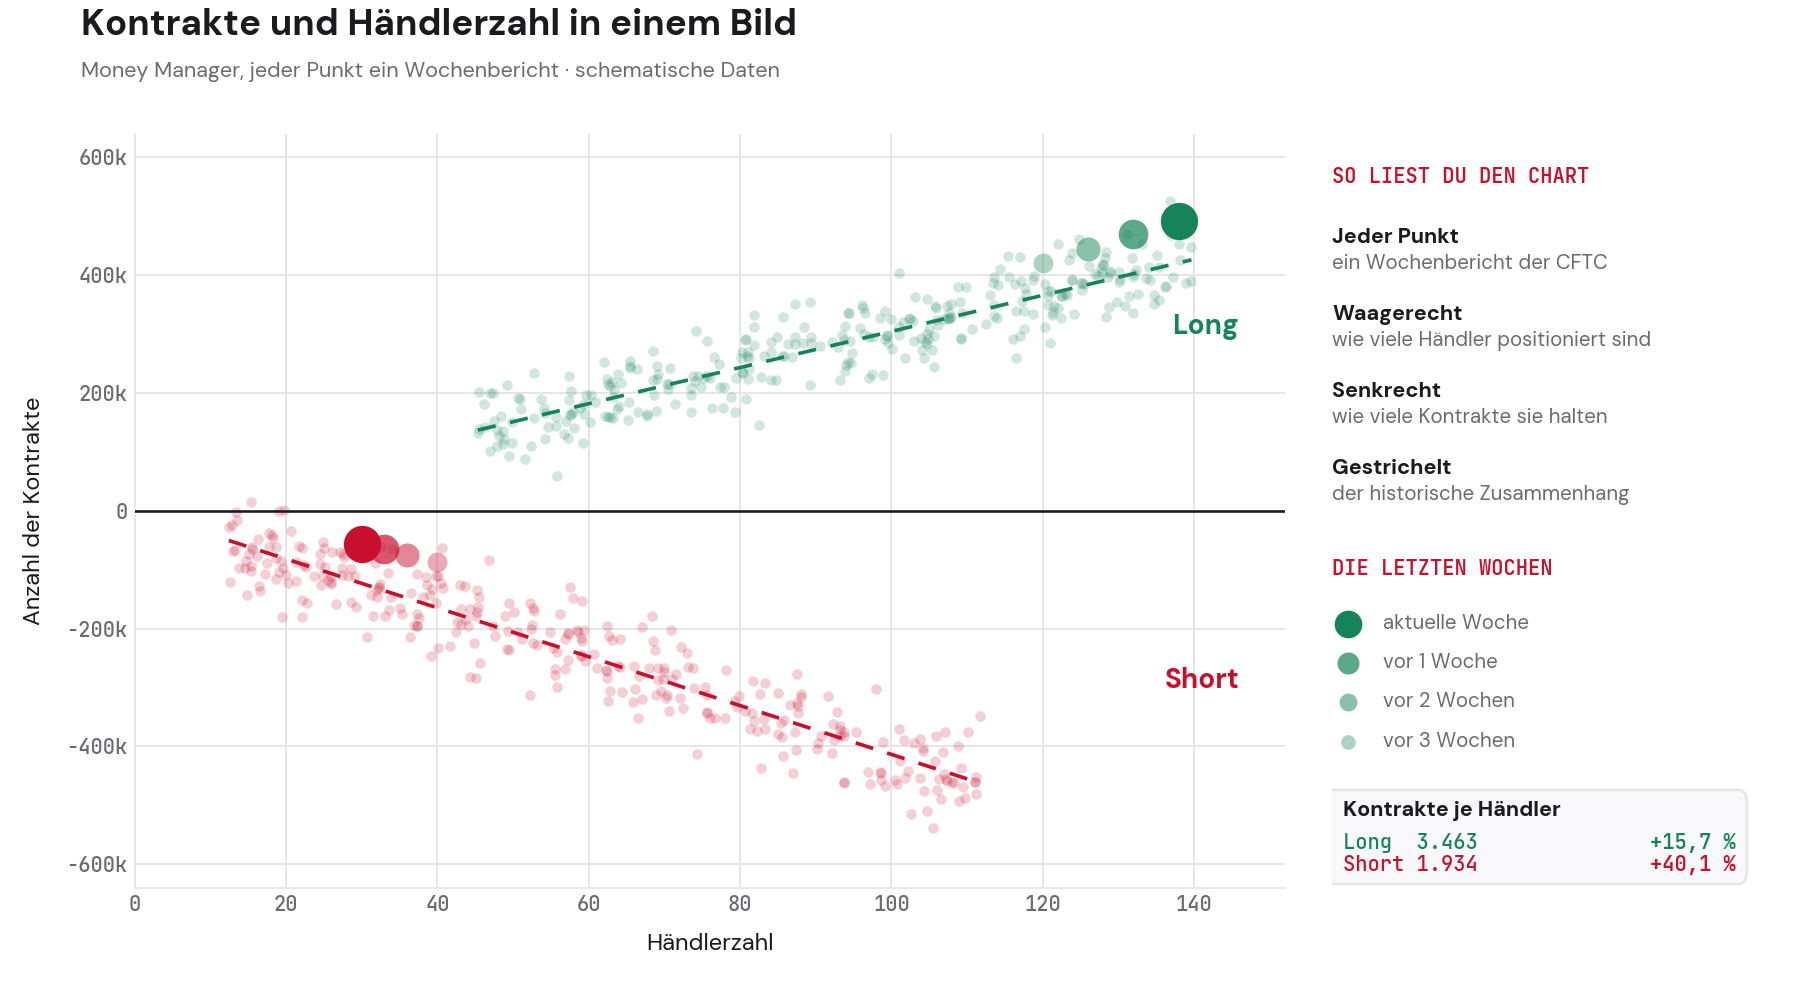
Jeder Punkt im Chart ist ein Wochenbericht. Die Wolke ist die Historie des Marktes, die gestrichelte Linie der Zusammenhang, der sich über die Jahre eingestellt hat. Die letzten Wochen sind hervorgehoben und werden nach hinten kleiner und blasser, sodass du die Richtung der Bewegung siehst und nicht nur den aktuellen Stand.
Damit lassen sich die beiden Fragen von oben an einem konkreten Markt stellen, statt sie theoretisch zu diskutieren. Die Seite ist kostenlos und ohne Anmeldung nutzbar.
Häufige Fragen
Wann erscheint der COT-Report?
Die Daten werden dienstags erhoben und freitagnachmittags von der CFTC veröffentlicht. Beim Lesen sind sie also drei Handelstage alt.
Welche Händlergruppe ist die aussagekräftigste?
Für spekulative Positionierung meist Managed Money. Nach dem Herausrechnen der Other Reportables ist das die homogenste Gruppe im Disaggregated Report, und sie handelt aktiv statt abzusichern.
Was bedeutet Dry Powder im COT-Zusammenhang?
Den Spielraum, den eine Händlergruppe noch hat, bevor ihre Positionierung an einem historischen Extrem steht. Der Begriff stammt von Mark Keenan, der die Auswertung 2018 in seinem Buch zur Positioning Analysis eingeführt hat.
Warum reicht die Netto-Position nicht?
Weil sie durch Subtraktion entsteht. Sie zeigt weder, wie viele Händler hinter einer Position stehen, noch wie groß die durchschnittliche Position je Händler im historischen Vergleich ist. Zehntausend Kontrakte bei einem Händler und bei fünf Händlern ergeben dieselbe Zahl und einen völlig anderen Markt.
Kann ich aus COT-Daten Einstiegssignale ableiten?
Als alleiniger Auslöser sind sie ungeeignet, dafür sind sie zu träge und zu interpretationsbedürftig. Als Kontext für eine Entscheidung, die aus anderen Gründen ansteht, sind sie wertvoll.
Weiter vertiefen
- Terminstrukturkurve verstehen: die Grundlagen zu Forward Curves
- Contango vs. Backwardation: die beiden Kurvenformen im Detail
- Öl-Terminstruktur: wie Lagerbestände die Kurve formen
- Open Interest verstehen: die Bestandsgröße, auf der die Händlerzahl aufsetzt
COT-Daten im Zusammenhang
Open Interest, Händlerzahl und Kursverlauf je Markt auf einer Seite. Kostenlos und ohne Anmeldung.
Zu den COT-DatenDein eigenes Depot auswerten? Tradility verbindet sich per TWS mit deinem Konto.
Dieser Artikel erklärt eine Analyseform und dient der Information. Er ist keine Anlageberatung. Positionierungsdaten sind verzögert, beschreiben die Vergangenheit und erlauben keinen Rückschluss auf künftige Kurse. Der Handel mit Futures ist mit Verlusten bis über den Einsatz hinaus verbunden.