Zweimal seit dem Jahr 2000 hat der S&P 500 rund die Hälfte verloren. Nach dem Hoch vom März 2000 stand der Index erst im Mai 2007 wieder auf demselben Stand, nach dem Hoch vom Oktober 2007 erst im März 2013. Trendfolge versucht, genau diese Phasen zu umgehen, mit einer Regel, die auf einen Bierdeckel passt. Was sie dafür kostet, steht weiter unten.
Was ein Bärenmarkt wirklich kostet
Die vier großen Rückschläge seit 2000, jeweils vom Schlusskurs-Hoch zum Schlusskurs-Tief im Preisindex:
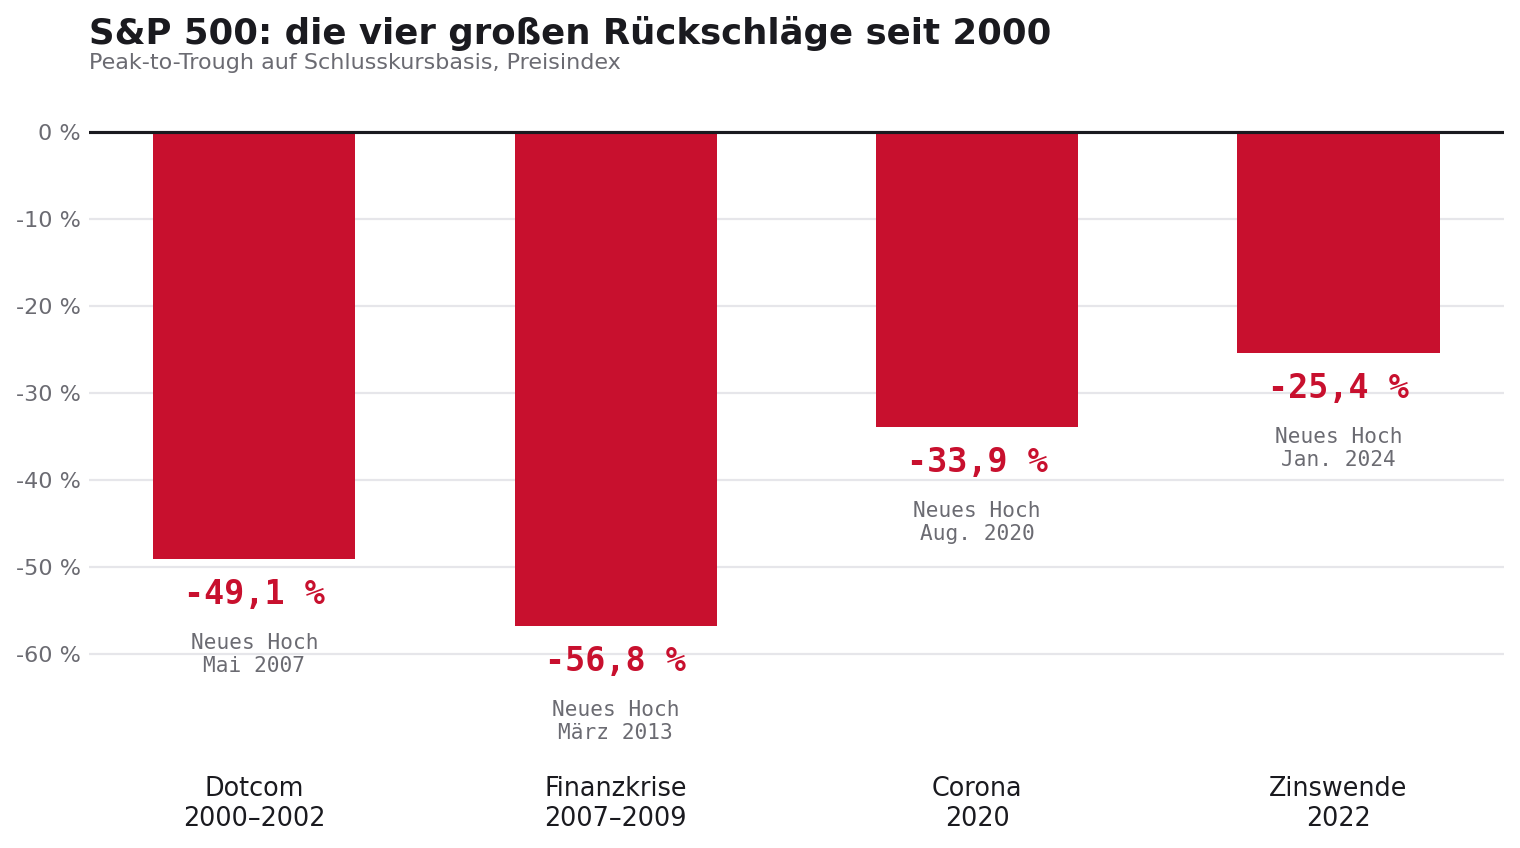
Die Rechnung dahinter ist unangenehm. Aus minus 50 Prozent kommst du erst mit plus 100 Prozent wieder heraus. Deshalb dauert die Zeit unter Wasser regelmäßig länger als der Absturz selbst: Der Dotcom-Crash brauchte 31 Monate nach unten und dann noch einmal viereinhalb Jahre bis zum alten Hoch.
Für einen 25-jährigen Sparplan ist das verkraftbar. Für jemanden, der in zehn Jahren an das Geld will, kann ein einziger schlecht getimter Bärenmarkt den Plan kippen.
Die Regel
Mebane Faber hat 2007 im Journal of Wealth Management ein Modell veröffentlicht, das seitdem als Referenz für diese Art der Allokation gilt. Es besteht aus zwei Zeilen:
Schlusskurs am Monatsende über dem 10-Monats-Durchschnitt: Aktien. Darunter: defensiv.
Mehr steht da nicht. Kein Bewertungsmodell, keine Zinsprognose, keine Konjunkturschätzung. Der 10-Monats-Durchschnitt auf Monatsbasis läuft ungefähr dort, wo auf Tagesbasis die 200-Tage-Linie läuft, reagiert aber träger.
Fabers Ergebnis über den Testzeitraum ab 1900 beschreibt er selbst als Renditen auf Aktienniveau bei Schwankung und Rückschlag auf Anleiheniveau. Das ist ein Backtest und keine Zusage für die Zukunft. Es zeigt aber, worum es der Regel überhaupt geht: dieselbe Richtung, flachere Ausschläge.
Wann Aktien
Über der Linie bleibst du investiert, ohne jede weitere Prüfung. Das klingt nach wenig, ist aber der Teil, der die Rendite bringt, weil der Index die meiste Zeit über seiner Linie liegt. Ein Backtest von QuantifiedStrategies kommt für den Zeitraum ab 1960 auf rund 70 Prozent der Zeit, ab 2010 sogar auf 85 Prozent.
Eine Regel, die dich aus dem Markt holt, greift also selten. Genau das ist der Punkt. Sie soll die zwei oder drei Phasen pro Jahrzehnt erwischen, in denen es wirklich weh tut, und dich ansonsten in Ruhe lassen.
Wann defensiv, und was defensiv überhaupt heißt
Fabers Original geht in Cash. In der Praxis heißt defensiv heute meist Geldmarkt-ETF, kurzlaufende Staatsanleihen oder schlicht Tagesgeld. Die Wahl ist wichtiger, als sie aussieht.
2022 hat der Bloomberg US Aggregate 13,01 Prozent verloren, das schlechteste Jahr seit Auflage des Index 1976. Aktien und Anleihen sind im selben Jahr gefallen. Wer damals defensiv mit langer Laufzeit gleichgesetzt hat, hat sich ein zweites Problem ins Depot geholt. Bei kurzer Duration passiert das kaum: Der Ertrag hängt am kurzen Zins, das Kursrisiko ist gering.
Wie gestresst der Markt gerade ist, siehst du unabhängig davon an der Vola-Seite. Steht die VIX-Terminstrukturkurve in Backwardation, ist der Stress akut. Als Bestätigung für ein Trendsignal ist das brauchbar, als eigenständiger Auslöser zu nervös.
Was die Regel kostet
Der Preis heißt Fehlsignale. Der Index rutscht unter die Linie, du gehst raus, drei Wochen später steht er wieder darüber und du kaufst teurer zurück. Im Backtest von QuantifiedStrategies ab 1960 gab es 187 Einstiegssignale, von denen nur rund 28 Prozent im Plus endeten. Die Strategie lebt davon, dass die wenigen richtigen Signale die vielen kleinen Fehlstarts bezahlen. Wer das nicht aushält, bricht die Regel genau in dem Moment, in dem sie zum ersten Mal funktioniert hätte.
Dazu kommt der Nachlauf. Ein gleitender Durchschnitt bestätigt einen Trend, er sagt ihn nicht voraus. Du steigst aus, wenn ein Teil des Verlusts schon da ist, und wieder ein, wenn ein Teil der Erholung schon gelaufen ist. Im Februar und März 2020 war das besonders deutlich: 33,9 Prozent Verlust in gut einem Monat, das schafft kein Monatssignal rechtzeitig.
Und dann ist da die Steuer. Jeder Ausstieg realisiert Gewinne. Im deutschen Privatdepot sind das rund 26,4 Prozent Abgeltungsteuer samt Soli auf den realisierten Gewinn, Geld, das ab dann nicht mehr mitarbeitet. In einer Trading-GmbH rechnet sich das anders, weil dort andere Regeln für Aktiengewinne greifen. Bevor du eine Timing-Strategie im Privatdepot fährst, rechne den Steuerpfad einmal durch.
Warum Monatsende und nicht täglich
Je häufiger du prüfst, desto mehr Fehlsignale bekommst du. Ein Tagessignal reagiert auf jede Delle, ein Monatssignal ignoriert sie. Faber schaut bewusst nur einmal im Monat auf den Schlusskurs, was die Zahl der Trades klein hält und damit auch Kosten und Steuerlast. Bezahlt wird das damit, dass ein schneller Crash innerhalb eines Monats komplett durchläuft, bevor die Regel überhaupt reagiert.
Zwischen beiden Extremen gibt es Abstufungen: wöchentliche Prüfung, ein Puffer von ein bis zwei Prozent um die Linie, oder eine Bestätigung über mehrere Schlusskurse. Jede Variante verschiebt dasselbe Problem, sie schafft es nicht ab. Weniger Fehlsignale bedeuten immer mehr Nachlauf.
Was du für die Umsetzung brauchst
Die Regel ist trivial, die Umsetzung hat drei Stolperstellen.
Erstens die Datenbasis. Preisindex oder Total-Return-Index, Schlusskurs oder Settlement, Zeitzone: Wenn du die Quelle zwischendurch wechselst, wechseln auch deine Signale. Leg dich einmal fest und protokolliere sie.
Zweitens die Frage, worauf du das Signal anwendest und was du dann tatsächlich handelst. Das Signal kommt vom Index, gehandelt wird ein ETF, ein Future oder eine Reihe von Einzelwerten. Die laufen nicht identisch, und bei Einzelwerten wird aus der einen Umschichtung eine ganze Liste von Orders.
Drittens die Disziplin. Das erste Signal, das dich aus einem laufenden Bullenmarkt holt, fühlt sich falsch an, und meistens ist es das auch. Das nächste rettet dir dreißig Prozent. Vorher weißt du nie, welches von beiden du gerade vor dir hast. Wer nach dem dritten Fehlsignal anfängt, das Modell zu überstimmen, kann es auch gleich sein lassen.
Kurs, gleitender Durchschnitt und die eigene Position nebeneinander zu sehen, hilft dabei mehr als jede Excel-Tabelle. Genau dafür ist das Chart-Modul in Tradility gedacht, das per TWS direkt an dein Interactive-Brokers-Konto angebunden ist.
Der Bull500
Unser Signaldienst Bull500 setzt dieses Prinzip auf den S&P 500 um. Das Modell prüft den Trend nach festen Regeln und meldet, ob die Aktienquote steht oder in den defensiven Teil wechselt. Keine Prognose, kein Ermessen im Einzelfall, das Regelwerk liegt offen.
Die Signale und die dazugehörige Aufteilung zwischen Aktien und defensivem Teil veröffentlichen wir laufend, im Median sind das vier Orders pro Woche. Wenn dich die Logik dahinter interessiert, fang beim Regelwerk an und schau dir danach an, wie sich das Modell in 2008, 2020 und 2022 verhalten hätte.
Dieser Artikel erklärt eine Systematik und dient der Information. Er ist keine Anlageberatung. Trendfolgemodelle liefern Fehlsignale, laufen dem Markt hinterher und können über lange Strecken hinter Buy-and-Hold zurückbleiben. Backtests beschreiben die Vergangenheit und sagen nichts über künftige Ergebnisse. Jede Umschichtung löst Kosten und in der Regel Steuer aus.
Häufige Fragen
Was heißt Trendfolge auf den S&P 500?
Die Aktienquote hängt an einer festen Regel statt an einer Meinung. Liegt der Index über seinem langfristigen Durchschnitt, bleibst du investiert. Liegt er darunter, gehst du in den defensiven Teil. Geprüft wird in festen Abständen, bei Faber am Monatsende.
Ist die 200-Tage-Linie besser als Buy-and-Hold?
In Backtests fällt der maximale Rückschlag deutlich kleiner aus, die Rendite liegt je nach Zeitraum darunter oder darüber. In langen Aufwärtsphasen ohne echten Bärenmarkt bleibt ein Trendmodell wegen der Fehlsignale meist zurück. Der Vorteil entsteht in den Jahren, in denen der Index die Hälfte verliert.
Was bedeutet defensiv konkret?
Im Original von Faber Cash. In der Praxis ein Geldmarkt-ETF, kurzlaufende Staatsanleihen oder Tagesgeld. Lange Laufzeiten sind dafür ungeeignet, wie 2022 gezeigt hat, als der Bloomberg US Aggregate 13,01 Prozent verlor.
Wie oft muss ich das Signal prüfen?
Einmal im Monat reicht für das klassische Modell, und zwar am Monatsschluss. Häufigeres Prüfen bringt mehr Fehlsignale, mehr Transaktionskosten und mehr realisierte Gewinne.
Warum kostet ein Ausstieg im Privatdepot extra?
Weil jeder Verkauf Gewinne realisiert. Rund 26,4 Prozent Abgeltungsteuer samt Soli fließen ab und verzinsen sich danach nicht weiter. Bei einer Trading-GmbH gelten andere Regeln für Aktiengewinne.
Weiter vertiefen
- Relative Stärke nach Levy: die Kennzahl, die innerhalb des Aktienteils sortiert
- VIX-Terminstrukturkurve: woran du akuten Marktstress erkennst
- Optionsgewinne in der GmbH auswerten: warum die Rechtsform beim Timing mitspielt