Die RSL nach Levy ist eine Division. Aktueller Kurs geteilt durch den Durchschnittskurs derselben Aktie. Mehr Mathematik steckt nicht dahinter, und trotzdem entscheidet die Kennzahl in vielen Trendfolgesystemen darüber, was ins Depot kommt. Dieser Artikel zeigt die Formel, ein Rechenbeispiel mit Zahlen, den einen Parameter, der alles verändert, und die drei Dinge, die die RSL nicht kann.
Woher die Kennzahl kommt
1967 veröffentlichte Robert A. Levy im Journal of Finance einen Aufsatz mit dem Titel Relative Strength as a Criterion for Investment Selection. Grundlage waren Wochenschlusskurse von 200 NYSE-Aktien. Sein Ergebnis: Titel, deren Kurs deutlich über ihrem Durchschnitt der vorangegangenen 27 Wochen lag, entwickelten sich in der Folgezeit überdurchschnittlich. Was Levy relative Stärke nannte, läuft in der Wissenschaft seit den 1990er-Jahren unter dem Namen Momentum.
Im deutschsprachigen Raum hat sich für Levys Kennzahl die Abkürzung RSL gehalten, gelegentlich auch Levy-Indikator. Verwechslungsgefahr besteht mit dem RSI von Welles Wilder, der etwas völlig anderes misst. Dazu unten mehr.
Die Formel
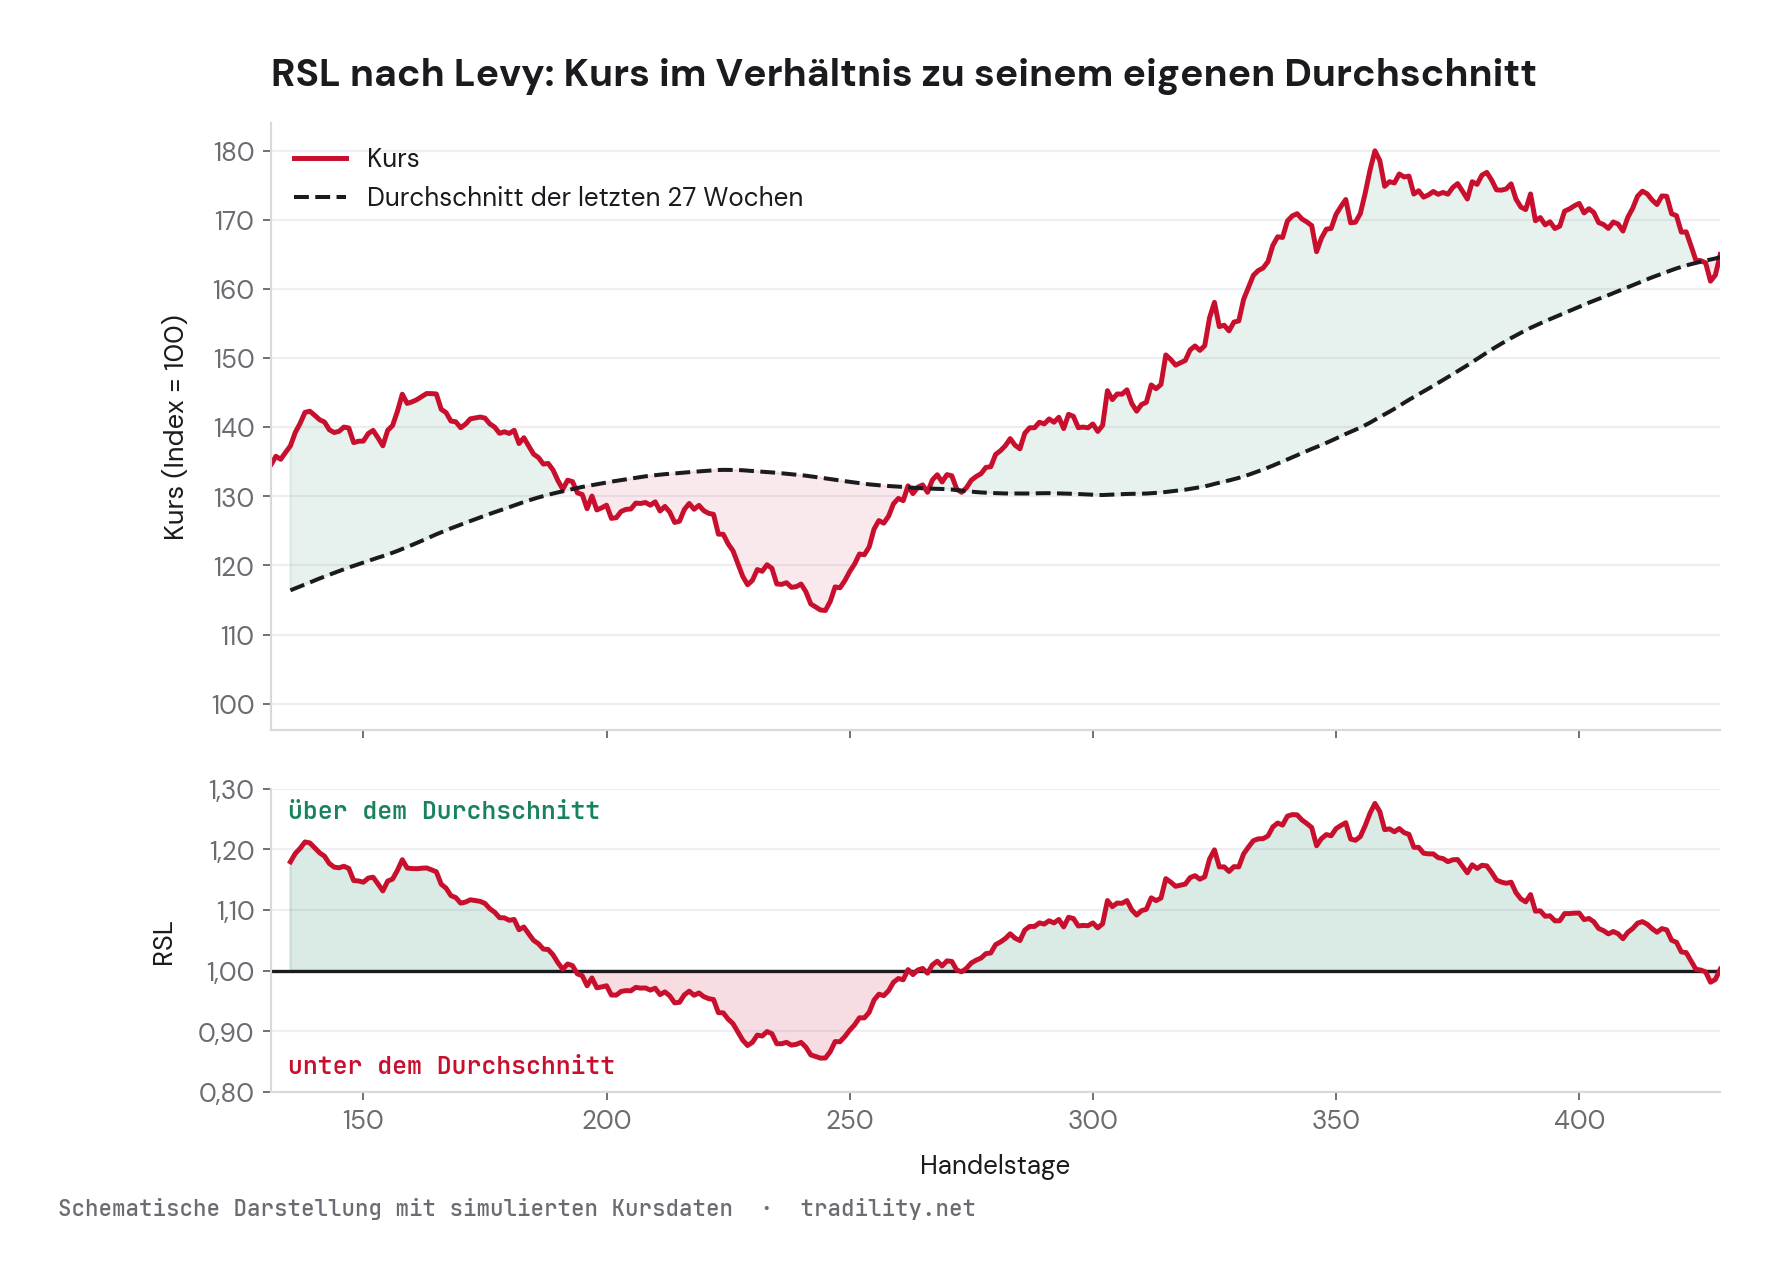
Der Nenner ist ein einfacher gleitender Durchschnitt der Aktie selbst. Kein Vergleich zum Index, kein Vergleich zur Branche, nur die Aktie gegen ihre eigene Vergangenheit. Das ist der Punkt, den viele überlesen: Die RSL nach Levy ist keine Relative Stärke gegenüber dem Markt, sondern gegenüber der eigenen Historie.
Die Interpretation ist entsprechend schlicht. Ein Wert über 1 heißt, der Kurs notiert über seinem Durchschnitt. Ein Wert unter 1 heißt, er notiert darunter. Bei 1,00 liegt der Kurs genau auf dem Durchschnitt.
Ein Rechenbeispiel
Nehmen wir eine Aktie, die aktuell bei 148,50 US-Dollar notiert. Für den Nenner brauchst du die 27 Wochenschlusskurse davor. Angenommen, deren Summe ergibt 3.564,00 Dollar:
148,50 / 132,00 = 1,125 Der Kurs liegt 12,5 Prozent über seinem Durchschnitt der letzten 27 Wochen
Das ist die ganze Rechnung. Sie funktioniert in jeder Tabellenkalkulation mit zwei Formeln: =MITTELWERT(B2:B28) für den Nenner, dann =B29/C29 für die RSL.
Der Wert allein ist wertlos
Hier machen die meisten den Fehler. Eine RSL von 1,125 klingt gut, sagt aber für sich genommen nichts. In einer starken Marktphase liegen sehr viele Aktien über 1,10. Interessant wird die Kennzahl erst im Querschnitt: Du berechnest sie am gleichen Tag für alle Aktien deines Universums und sortierst absteigend.
Erst dieses Ranking beantwortet die Frage, die dich eigentlich interessiert. Nicht „ist diese Aktie stark“, sondern „gehört sie zu den stärksten im Feld“.
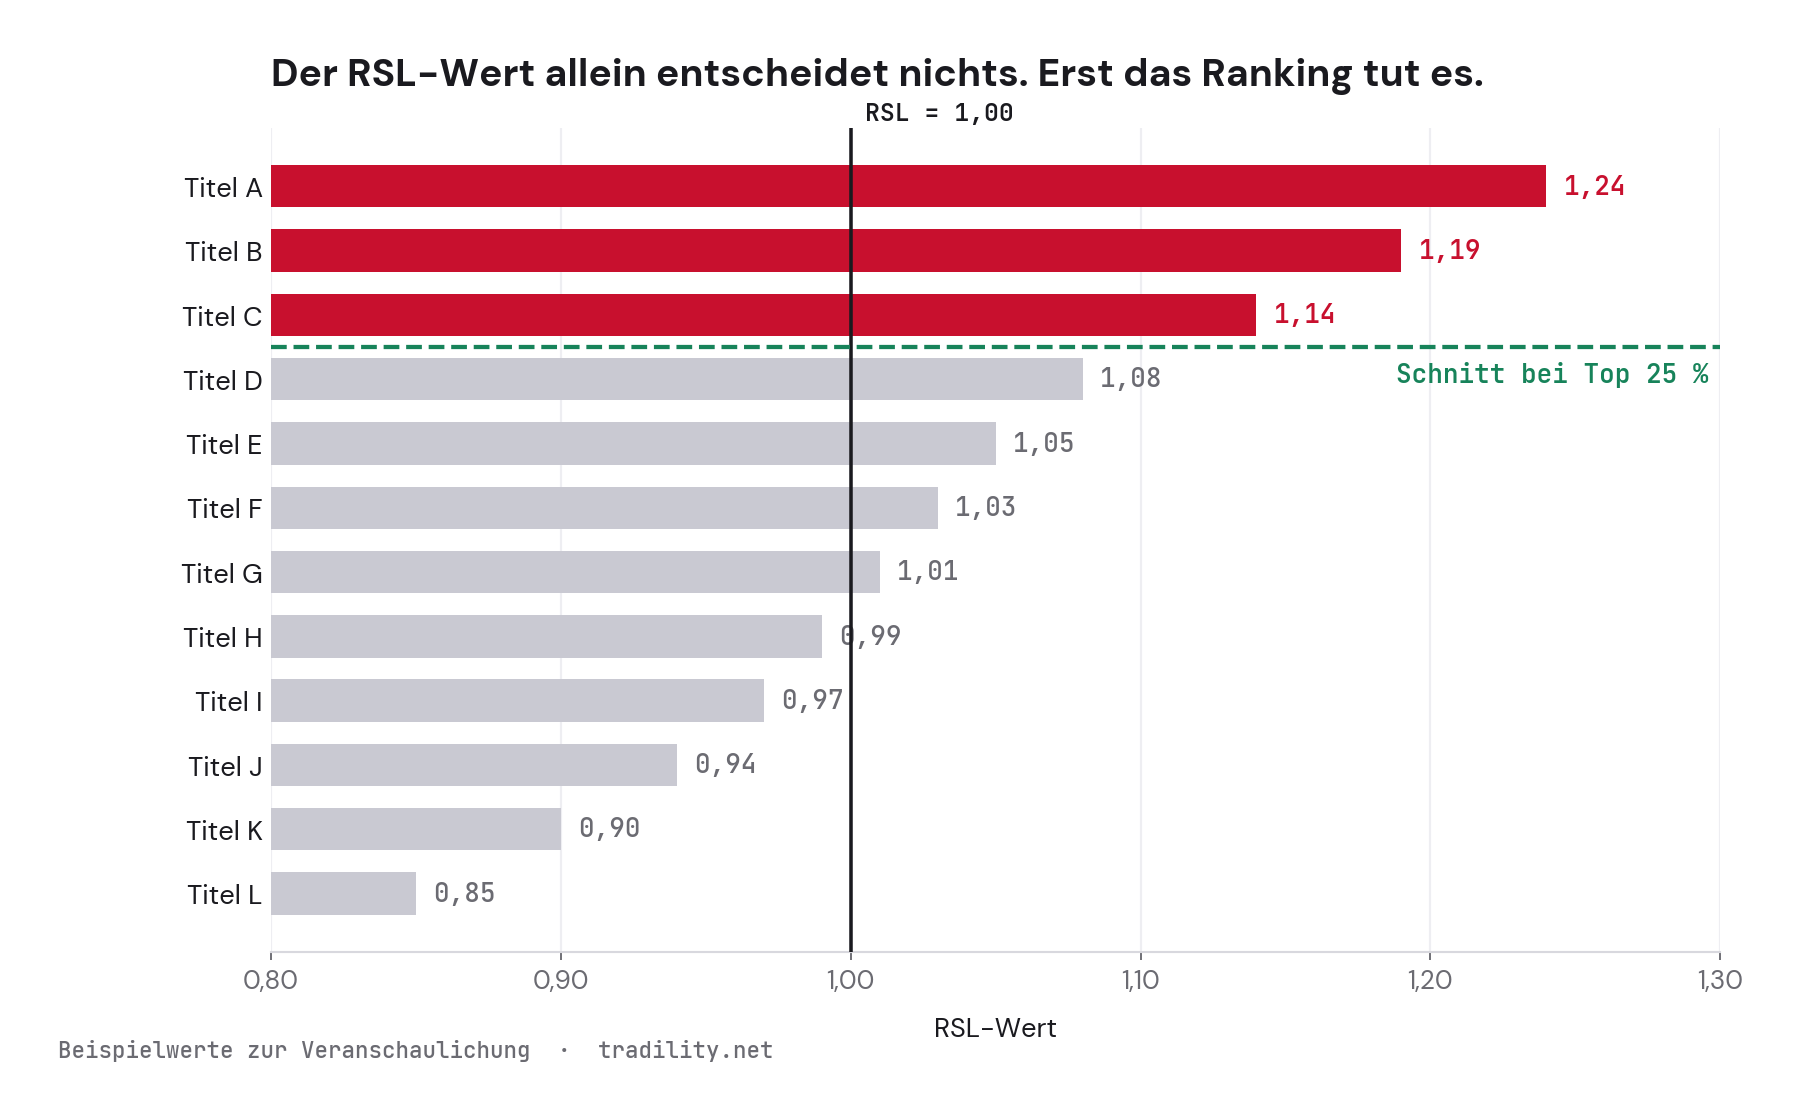
Wo du den Schnitt setzt, ist eine Entscheidung, keine Ableitung. Übliche Varianten sind die stärksten 25 Prozent, die Top 50 eines Index oder eine feste Anzahl Positionen. Je enger der Schnitt, desto stärker die Titel im Depot und desto häufiger die Umschichtung, wenn sich das Ranking verschiebt.
Wichtig: Ein Ranking wird immer voll. Selbst im schwächsten Markt gibt es Aktien, die zu den stärksten 25 Prozent gehören. Relativ stark heißt lediglich: weniger schwach als der Rest. Steigen muss die Aktie dafür nicht.
Das Zeitfenster ist der eigentliche Stellhebel
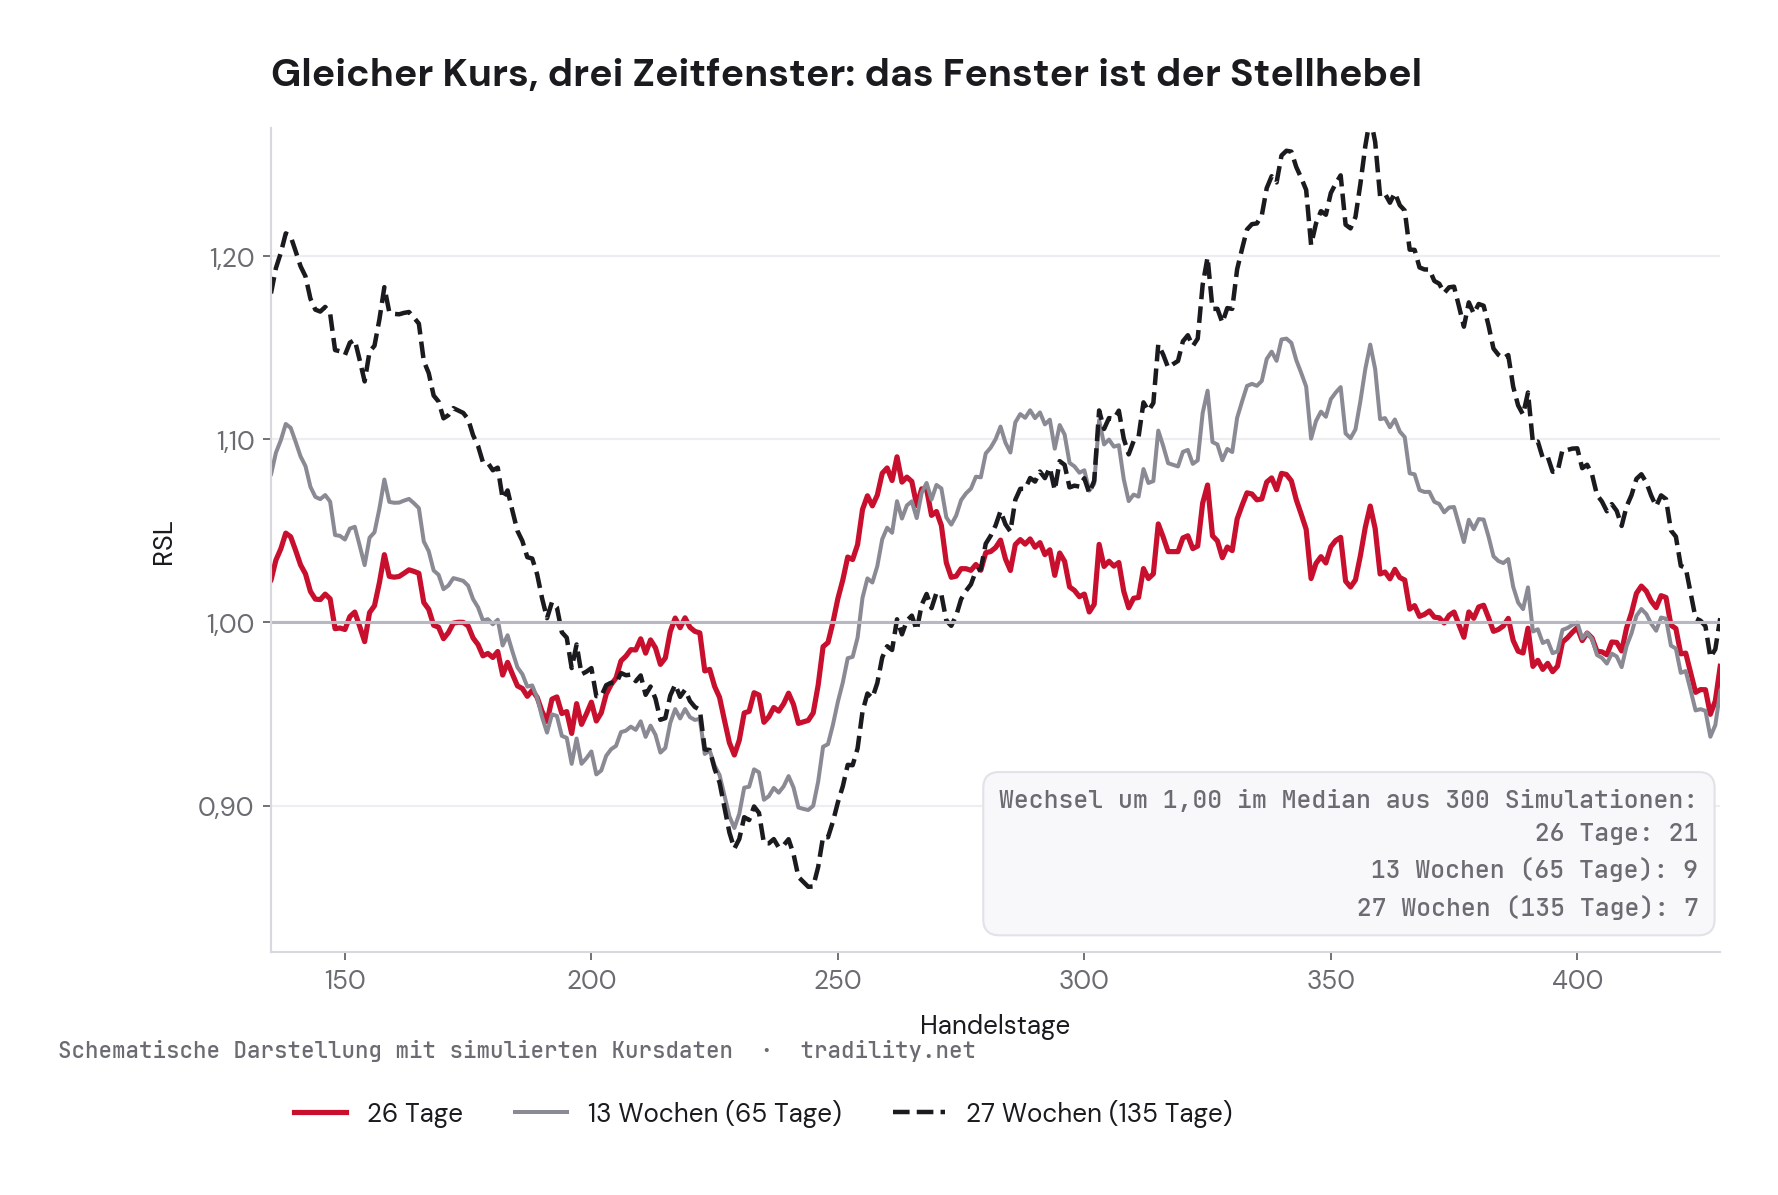
Levy rechnete mit 27 Wochen auf Wochenbasis. In der Praxis findest du alles zwischen wenigen Wochen und einem Jahr, oft auch Tagesvarianten. Die Formel bleibt gleich, das Verhalten der Kennzahl ändert sich massiv.
| Fenster | Reaktion | Wechsel um 1,00 |
|---|---|---|
| 26 Tage | schnell, viele Fehlsignale | 21 |
| 13 Wochen | mittleres Tempo | 9 |
| 27 Wochen | träge, spätere Wenden | 7 |
Die Zahlen sind der Median aus 300 simulierten Kursverläufen über denselben Zeitraum. Interessant ist, wo der Effekt einsetzt. Von 27 auf 13 Wochen ändert sich wenig. Erst darunter steigt die Zahl der Wechsel steil an, und jeder Wechsel im Ranking bedeutet eine Order.
Damit ist die Wahl des Fensters keine Feinjustierung, sondern eine Entscheidung über deine Handelsfrequenz. Ein kurzes Fenster in einem Depot mit hohen Ordergebühren rechnet sich nicht, egal wie gut die Kennzahl trennt.
Vorsicht bei der Optimierung des Fensters am historischen Kursverlauf. Wer 40 Varianten durchprobiert und die beste nimmt, findet in aller Regel das Fenster, das zur Vergangenheit passte. Über die Zukunft sagt das nichts.
Was die RSL nicht kann
Keine Marktrichtung. Die Kennzahl arbeitet innerhalb ihres Universums. Fällt der ganze Markt, füllt sich das Ranking mit Aktien, die zwar oben stehen, aber verlieren. Deshalb kombinieren die meisten Systeme die RSL mit einem Filter auf den Gesamtmarkt, etwa dem Index gegen seinen eigenen langfristigen Durchschnitt.
Kein Einstiegszeitpunkt. Die RSL sagt dir, welche Titel oben stehen. Ob heute oder in drei Tagen ein guter Tag zum Kauf ist, steht nicht darin.
Keine Risikoaussage. Eine hochvolatile Aktie erreicht leichter hohe RSL-Werte als eine ruhige, weil ihr Kurs weiter von seinem Durchschnitt wegläuft. Ohne Volatilitätsnormierung bevorzugt ein reines RSL-Ranking systematisch die zappeligen Titel. Levy arbeitete in seinem Aufsatz zusätzlich mit Volatilitäts-, Markt- und Divergenzrängen.
Und ein praktischer Punkt: Momentum-Strategien haben lange Phasen, in denen sie hinter dem Index liegen. Wer die Regel bei jedem Rücksetzer hinterfragt, verliert genau den Vorteil, für den er sie eingeführt hat.
In Python nachbauen
Liegen die Kurse als DataFrame vor, Spalten Ticker, Zeilen Handelstage, genügt für die RSL eine Zeile:
fenster = 135                      # 27 Wochen in Handelstagen
rsl = kurse / kurse.rolling(fenster).mean()

# Querschnitt fuer einen Tag: Top 25 Prozent nach RSL
heute = rsl.iloc[-1].dropna()
top   = heute[heute >= heute.quantile(0.75)].sort_values(ascending=False)
print(top)
Zwei Fallen beim Nachbauen. Erstens Survivorship Bias: Wer heute die Mitglieder eines Index nimmt und damit zehn Jahre zurückrechnet, testet nur die Überlebenden und bekommt viel zu gute Ergebnisse. Du brauchst die historische Indexzusammensetzung. Zweitens Kursbereinigung: Splits und Dividenden müssen bereinigt sein, sonst reißt ein Split die RSL nach unten, ohne dass am Markt etwas passiert wäre.
Wo du das im echten Depot siehst
Eine Kennzahl zu berechnen ist die einfache Hälfte. Die schwierige ist, hinterher nachzuvollziehen, was die Regel in deinem Konto angerichtet hat: welche Positionen wie lange liefen, was die Umschichtungen an Gebühren gekostet haben, wie viel realisierter Gewinn tatsächlich übrig blieb. Genau dafür liest Tradility deinen Kontoauszug direkt aus der TWS von Interactive Brokers und legt deine Ein- und Ausstiege in den Chart.
Wenn du in einer Kapitalgesellschaft handelst, wird die Trennung der Steuertöpfe bei häufigem Umschichten schnell unübersichtlich. Wie das mit dem Table-Modul geht, steht im Artikel Optionsgewinne für die GmbH-Steuer ermitteln.
Wer die beiden Filter nicht selbst rechnen will, findet sie fertig angewendet in unserem Signaldienst Bull500: erst die stärksten Sektoren des S&P 500 nach relativer Stärke, daraus die stärksten 25 Prozent der Aktien nach RSL, im Median vier Orders pro Woche.
Häufige Fragen
Wie berechnet man die Relative Stärke nach Levy?
Aktueller Kurs geteilt durch den Durchschnittskurs derselben Aktie über ein festes Zeitfenster. Klassisch sind 27 Wochen auf Basis von Wochenschlusskursen. Über 1 heißt: Kurs über dem eigenen Durchschnitt.
Was bedeutet ein RSL-Wert von 1,15?
Der Kurs liegt 15 Prozent über dem Durchschnitt des gewählten Fensters. Allein sagt der Wert wenig, weil in starken Marktphasen viele Aktien über 1,10 liegen. Es zählt der Platz im Ranking.
Worin unterscheidet sich die RSL vom RSI?
Der RSI von Welles Wilder setzt Aufwärts- und Abwärtsbewegungen einer einzelnen Aktie ins Verhältnis und schwankt zwischen 0 und 100. Die RSL vergleicht den Kurs mit seinem eigenen Durchschnitt und dient dazu, viele Aktien untereinander zu sortieren. Zwei verschiedene Werkzeuge mit ähnlicher Abkürzung.
Welches Zeitfenster ist richtig?
Levy nahm 27 Wochen. Kürzere Fenster reagieren schneller und erzeugen mehr Signalwechsel, also mehr Orders. Das Fenster bestimmt deine Handelsfrequenz und damit die Gebührenlast.
Reicht die RSL als Handelssystem?
Nein. Sie rankt nur innerhalb des Universums und sagt nichts über die Richtung des Gesamtmarkts. Ohne Marktfilter kaufst du in einem Bärenmarkt die am wenigsten schwachen Aktien.
Funktioniert die RSL auch bei ETFs oder Sektoren?
Ja, die Formel ist unabhängig vom Instrument. Häufig wird sie zweistufig eingesetzt: erst ein Ranking der Sektoren, dann innerhalb der stärksten Sektoren ein Ranking der Einzeltitel.
Weiterlesen
- Bull500: die Regel als täglicher Signaldienst auf den S&P 500
- Optionsgewinne für die GmbH-Steuer ermitteln: Steuertöpfe bei häufigem Umschichten trennen
- Terminstrukturkurven: kostenlos und ohne Anmeldung, für alle, die zusätzlich Futures im Blick haben
- Wer relative Stärke im Optionshandel einsetzen will, findet die Grundlagen bei unserem Partner Eichhorn Coaching
Dieser Artikel erklärt eine Kennzahl und ist keine Anlageberatung und keine Kaufempfehlung für einzelne Wertpapiere. Die gezeigten Kursverläufe sind simuliert und dienen der Veranschaulichung der Rechenmechanik. Handel mit Wertpapieren ist mit Verlustrisiken bis zum Totalverlust verbunden. Backtest-Ergebnisse sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.